 Patrimônio e sucessão
O Conservador
Solidez, volatilidade contida e transferência ordenada do patrimônio para as próximas gerações.
Ver o perfil completo: Patrimônio e sucessãoInternacionalize seu patrimônio com a segurança e a governança do mercado americano. Atendimento sob medida em português, custódia segregada em instituições norte-americanas e gestão conduzida por consultores registrados (RIA), operando com alinhamento fiduciário integral.
Como consultoria de investimentos registrada nos Estados Unidos (RIA – Registered Investment Advisor), atuamos sob o estrito dever fiduciário: trabalhamos com total transparência, sem comissões sobre produtos e exclusivamente com ativos negociados e regulados pelo mercado americano (SEC/FINRA).
Patrimônio e sucessão
Solidez, volatilidade contida e transferência ordenada do patrimônio para as próximas gerações.
Ver o perfil completo: Patrimônio e sucessão Mudança de país
Liquidez em dólar para a mudança, a moradia e a educação, com a transição fiscal organizada.
Ver o perfil completo: Mudança de país Diversificação internacional
Acesso direto à economia global e a setores que quase não existem na bolsa brasileira.
Ver o perfil completo: Diversificação internacional Empresa nos Estados Unidos
Caixa da empresa rendendo em dólar e separação clara entre pessoa jurídica e patrimônio pessoal.
Ver o perfil completo: Empresa nos Estados Unidos Aposentadoria
Renda previsível em dólar no pós-carreira, protegida da inflação e do ciclo brasileiro.
Ver o perfil completo: AposentadoriaEssas situações podem se combinar. Profissionais liberais e famílias com despesas de educação no exterior também podem ter esses objetivos. A tolerância a risco é avaliada individualmente no questionário e na conversa com o advisor.
Solidez absoluta, volatilidade contida e segurança jurídica no mercado de capitais mais profundo e regulado do mundo.
Blindar o patrimônio contra desvalorizações cambiais estruturais do Real, riscos fiscais e instabilidades políticas no Brasil, assegurando a transferência ordenada de riqueza para as próximas gerações.
O receio da volatilidade do mercado internacional, somado ao desconhecimento sobre as regras de sucessão nos EUA — em especial a armadilha do US Estate Tax (imposto sobre herança federal que atinge até 40% sobre ativos americanos para não residentes fiscais com patrimônio a partir de US$ 60 mil).
Integração eficiente entre a gestão dos investimentos nos EUA e o fluxo financeiro do seu novo cotidiano fora do Brasil.
Organizar a liquidez em moeda forte para financiar o processo de imigração, compra de imóvel, custos de educação dos filhos e despesas recorrentes, eliminando atritos de câmbio e volatilidade.
Insegurança no alinhamento fiscal e tributário da transição (como a Declaração de Saída Definitiva do Brasil e a entrada no sistema tributário global do IRS), além da dificuldade de conciliar reservas para consumo de curto prazo com capital para rentabilizar no longo prazo. O migrante sente diretamente a perda de poder de compra do Real e precisa ancorar seu patrimônio em dólar.
Acesso direto à economia real global, exposição a setores ausentes ou sub-representados no Brasil e alta sofisticação técnica na construção de portfólios.
Reduzir o viés doméstico (home bias) e otimizar a relação risco-retorno global por meio dos ativos mais líquidos e eficientes do planeta.
Sentir-se restrito ao mercado financeiro brasileiro (que representa menos de 1% da capitalização global e é concentrado em commodities e bancos), além da frustração com os produtos caros da indústria bancária tradicional (taxas de performance embutidas, fundos espelhados ineficientes e conflito de interesses na distribuição).
Otimização na gestão de caixa da sua operação norte-americana e separação patrimonial técnica entre pessoa jurídica e pessoa física.
Manter capital de giro e reservas estratégicas rentabilizando em moeda forte para expansão da empresa, compra de insumos internacionais e distribuição sistemática de lucros aos sócios.
Deixar recursos da empresa parados em contas correntes comerciais sem rendimento real, além da dificuldade em traçar fronteiras claras entre o capital operacional e a preservação do patrimônio familiar.
Geração previsível e constante de renda passiva em dólar, protegida da inflação e das incertezas fiscais e previdenciárias do Brasil.
Garantir liberdade financeira no pós-carreira para cobrir gastos precificados internacionalmente (viagens, planos de saúde de padrão global e consumo familiar) sem depender do ciclo econômico brasileiro.
O receio de ver décadas de poupança perderem poder de compra devido à inflação e à desvalorização contínua do Real, somado ao risco de concentração excessiva em fontes de renda originadas exclusivamente no Brasil.
A decisão de internacionalizar o patrimônio não é uma questão de especulação cambial, mas sim de disciplina na alocação de ativos e gestão de riscos. Para o investidor brasileiro, compreender as distinções estruturais entre a B3 e o mercado de capitais norte-americano é o primeiro passo para construir um patrimônio resiliente ao longo do tempo.
 Segurança e liquidez
O alicerce do mercado global.
SEC e FINRA na supervisão, proteção da SIPC de até US$ 500 mil por conta e volume diário dezenas de vezes maior.
 Redução de risco
Descolamento de instabilidades políticas locais.
Freios e contrapesos, Federal Reserve independente e as maiores companhias 100% privadas.
 Rentabilidade
O duplo motor: ativo e moeda forte.
O retorno em reais soma o rendimento do ativo em dólar à variação do dólar frente ao Real.
DiversificaçãoAcesso à economia real do planeta.
A B3 é menos de 1% do mercado global. Nos EUA, mais de 5.500 empresas e 3.500 ETFs.
Informações verificadas em 16 de outubro de 2026. Consulte os fundamentos e as limitações abaixo.
Brasil e Estados Unidos têm estruturas próprias de regulação e autorregulação. A comparação deve considerar o papel de cada instituição e as regras aplicáveis à operação.
No Brasil, o MRP pode ressarcir até R$ 200 mil por ocorrência elegível ligada à intermediação ou custódia, conforme suas regras. O ressarcimento depende de análise e não cobre oscilações normais de preços.
Nos Estados Unidos, a SIPC atua em liquidações de corretoras participantes quando faltam ativos de clientes. O limite é de US$ 500 mil por cliente, incluindo até US$ 250 mil em dinheiro, observadas as regras de titularidade e elegibilidade. A cobertura não exige cidadania ou residência americana.
Os mecanismos têm escopos diferentes. A SIPC não cobre perdas de mercado ou recomendações inadequadas, e não equivale ao seguro de depósitos bancários. Os limites não representam garantia de rentabilidade.
Fontes: CVM · regulação e autorregulação · CVM · Mecanismo de Ressarcimento de Prejuízos · BSM · regras do MRP · SIPC · cobertura e exclusões
O resultado de um investimento em dólar depende do desempenho do ativo e da variação da cotação do dólar em reais. A moeda pode ampliar ou reduzir o resultado, inclusive quando o ativo se valoriza em dólares.
Exemplos exclusivamente aritméticos: ganho de 8% no ativo e alta de 5% no dólar resultam em 13,4% em reais. Em um cenário de perda de 8% no ativo e alta de 5% no dólar resultam em −3,4%.
Nos últimos 20 anos, houve uma desvalorização média de 4,5% a 5% ao ano do real frente ao dólar.
Liquidez é a possibilidade de negociar um ativo. O prazo para o dinheiro estar disponível também depende da liquidação da operação e dos procedimentos da instituição. A análise deve relacionar esses prazos às despesas previstas.
Treasury Bills são títulos de curto prazo do Tesouro dos Estados Unidos, com vencimento de até um ano. Eles diferem de títulos com vencimentos mais longos. O preço de venda antes do vencimento pode ser diferente do valor de compra.
Em títulos de taxa fixa, uma alta dos juros de mercado tende a reduzir o preço de negociação. Prazos mais longos geralmente ampliam a sensibilidade. Títulos de empresas também estão sujeitos ao risco de crédito do emissor.
Fontes: Tesouro dos EUA · Treasury Bills · SEC · risco de juros em títulos de renda fixa
Distribuir recursos entre países e classes de ativos pode reduzir determinadas concentrações. A parcela adequada depende do objetivo, do prazo e da capacidade de assumir perdas.
Investir em ativos negociados nos Estados Unidos não elimina riscos políticos, regulatórios ou de mercado. A exposição efetiva depende dos ativos escolhidos e de como seus preços se comportam em conjunto.
A análise deve considerar os setores, as empresas presentes em cada fundo e a sobreposição de posições. A comparação deve incluir os custos de administração e de negociação, além da conversão cambial.
Fontes: SEC · alocação e diversificação · SEC · investimentos internacionais · SEC · custos dos investimentos
Reunião de sessenta minutos por vídeo, sem custo. São discutidos os objetivos, as necessidades de liquidez e o escopo do atendimento.
O horário pode ser escolhido na agenda.São sete perguntas sobre prazo e tolerância a risco. As respostas subsidiam a avaliação individual e a definição da alocação.
As respostas são discutidas na reunião inicial.A conta é aberta em seu nome no custodiante, com os formulários conferidos antes do envio. O dinheiro fica sob guarda da instituição.
Os documentos devem ser conferidos antes da assinatura.As revisões ocorrem em datas acordadas. Alterações na carteira são avaliadas conforme os objetivos e as condições dos investimentos.
A periodicidade e os canais dos relatórios são definidos na contratação.Empresário InternacionalInvestidor Internacional8 empresas em 4 paísesUFPRPUCRSOhio UniversityUCF
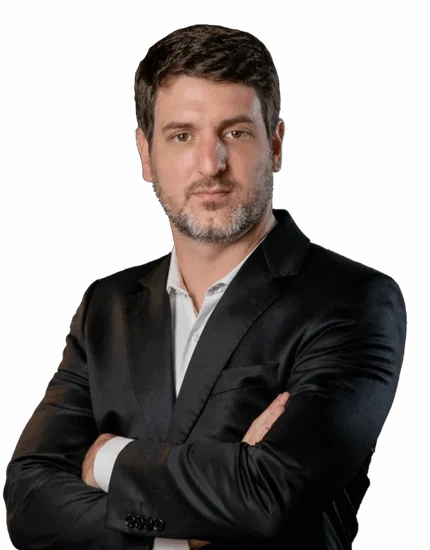
Pietro Bagatim é Financial Advisor na Proxy Wealth Advisors, especializado em orientar famílias e investidores brasileiros na estruturação e gestão de patrimônio nos Estados Unidos.
Graduado em Administração pela UFPR, possui passagens acadêmicas pela University of Central Florida, Ohio University e PUC-RS. Como empresário, é sócio de 8 companhias com atuação distribuída em 4 países (Brasil, Estados Unidos, Argentina e México).
Sua trajetória no mercado financeiro norte-americano teve início a partir da liquidez gerada pela venda de uma de suas empresas, vivenciando na prática os desafios fiscais, societários e de alocação que o investidor global enfrenta. Detentor da certificação Series 65 nos EUA, Pietro atua sob o dever fiduciário para ajudar investidores brasileiros em qualquer lugar do mundo a construir e proteger seu patrimônio com a segurança do mercado de capitais americano.
Registered Investment Adviser (RIA) é uma Gestora de Investimentos registrada. O dever fiduciário inclui cuidado e lealdade ao cliente, com tratamento dos conflitos de interesse.
Custódia e gestão são funções distintas.
A CUSTÓDIA dos seus investimentos fica em conta no seu nome, em instituição custodiante independente.
A gestão é feita por uma gestora, que segue os altos padrões de Compliance exigidos pela legislação americana.
Interactive BrokersCharles SchwabMorgan StanleyIFLIP
É cobrado um fee pelo serviço de gestão dos investimentos.
Não existe cobrança de corretagem quando se abre uma conta via RIA. A Cobrança de corretagem, que é costume no Brasil, é um crime nos EUA.
Atendimento em português a brasileiros com objetivos de investimento nos Estados Unidos.
Atendimentos em Inglês e Espanhol também estão disponíveis.
O Form CRS e a política de privacidade devem ser consultados antes da contratação. A conversa inicial permite esclarecer o escopo do serviço e os custos.
As respostas serão discutidas na reunião inicial.
Você pretende começar a retirar dinheiro dos seus investimentos em:
Quando começar a retirar, você pretende usar esse dinheiro ao longo de:
Você descreveria o seu conhecimento sobre investimentos como:
Ao investir, você fica:
O que você tem hoje:
Nos últimos três meses o mercado de ações caiu e seus investimentos perderam 25% do valor. O que você faria?
Dos cinco planos hipotéticos abaixo, qual faixa de resultados você aceitaria?
Planos hipotéticos para identificar tolerância a risco. Não são projeções nem recomendações.
Depende de qual país você mora e de como a conta é estruturada. Na primeira conversa você entende as regras gerais para residentes no Brasil. Não somos contadores, mas podemos fazer uma reunião com seu contador, para entendermos qual a melhor estratégia para seu caso.
O imposto sucessório americano (Estate Tax) preocupa quem investe nos EUA, já que a tributação para não residentes pode chegar a 40% sobre o patrimônio acima de US$ 60 mil. A boa notícia é que existem estruturas e estratégias eficientes para reduzir legalmente ou até blindar totalmente o seu capital desse custo.
Não existe carência. Seu dinheiro não fica preso. Todo ativo pode ser vendido a qualquer hora e em 1 dia após a venda estará disponível na sua conta. O que se combina é um horizonte para o plano fazer sentido, não uma trava.
Em conta no seu nome, em Interactive Brokers, Charles Schwab ou Morgan Stanley. O advisor administra a carteira com autorização sua e não tem acesso para retirar recursos.
Não. Residentes no Brasil podem abrir conta em instituição americana e investir por meio de um advisor registrado. O que muda é a documentação e o tratamento tributário.
Os honorários são explicados na primeira conversa, com o número, e constam por escrito antes de qualquer decisão, no Form ADV e no contrato de aconselhamento.
Sim, e prezamos pela total transparência: o valor é alinhado logo no início da conversa, antes de você investir o seu tempo.
Trabalhamos com custódia segregada em instituições financeiras americanas de primeira linha, cada uma com faixas específicas de atendimento:
Interactive Brokers: a partir de USD 20 mil
Charles Schwab: a partir de USD 100 mil
Morgan Stanley: a partir de USD 15 milhões
IFLIP: USD 1 mil (em breve)
Não. Este site é educacional. Qualquer recomendação acontece dentro de uma relação de aconselhamento formal, depois do perfil de investidor e dos documentos da firma.